【中国白银网10月22日讯】周三开盘时,白银在一项货币条件方面略有改善。尽管工业背景仍有些参差不齐,但10月20日美国10年期国债实际收益率下降3个基点至2.77%。实际收益率下降可能降低持有无息金属的机会成本。不过,单日走势既不能确立持续的宽松周期,也不能证实白银价格的反应。
工厂数据
最新的美国工厂数据总体显示韧性,但未出现广泛飙升。美联储10月16日发布的数据显示,9月制造业产出增长0.3%,而8月修正后为下降0.2%。经季节性调整后的制造业指数为98.4,2017年同期为100。4月至9月的观察数据保持在相对狭窄的区间内,这为解读月度正增长提供了有用的背景。
结构并不均衡。9月汽车及零部件产出下降3%,而电气设备、家电及组件录得略高于1%的涨幅。这些行业指标与工业用户在白银方面的运营环境相关。尽管如此,这并未揭示购买、使用或持有库存的白银数量。
中国
中国供应情况则是一个积极但有限的信号。国家统计局10月19日报告称,9月规模以上工业增加值实际同比增长5.5%。然而,前9个月不含农户的固定资产投资下降7.2%,房地产开发投资下降20.6%。
这些数据似乎表明工业增长叙事需谨慎解读。白银对电气及其他制造业活动的敞口有时可能重要,但整体工业扩张不能被标记为太阳能需求的可测量增长。产品结构、白银使用强度、库存及采购计划的变化,都可能使生产与即时金属购买脱节。
住房与融资
10月20日美国住房数据增加了对利率敏感型需求的谨慎。9月独栋住宅许可经季节性调整年率为84.5万套,较8月修正值下降4%。这是授权指标,而非竣工或白银使用序列。它仅为投资条件提供背景,仅此而已。
融资状况会影响工业渠道以及投资需求。如果持有金属库存成本上升,制造商即使生产计划不变,也更倾向于小规模采购。而当融资条件改善时,情况则可能相反。
通货膨胀
通货膨胀使货币政策传导渠道变得更加复杂。9月消费者价格指数(CPI)同比上涨0.6%,最终需求生产者价格指数(PPI)同比上涨1.3%,上述数据分别于10月14日和15日发布,均已进行季节性调整。持续的成本压力可能增强对贵金属的兴趣,但也可能延长限制性融资并削弱工业消费者的支出能力。白银的投资属性和制造业属性因此可能朝相反方向拉扯。
美联储
下一次美联储会议(10月27-28日)仍是政策催化剂而非已完成的决定,这是交易员正在关注的事项。更具支撑性的组合将是工业韧性持续、实物需求证据以及实际收益率持续放松。而更不利的组合将是融资压力重现且活动未能扩大。
下图聚焦于2026年4月至9月美国制造业产出数据系列。此前月份的数据为修订后估算值,9月份数据仍属初步。该图表区分了产出水平与最新月度增长率。在整理这些数据前,尚未对新鲜的银价交易所库存、矿山供应变化及持仓情况进行独立验证。
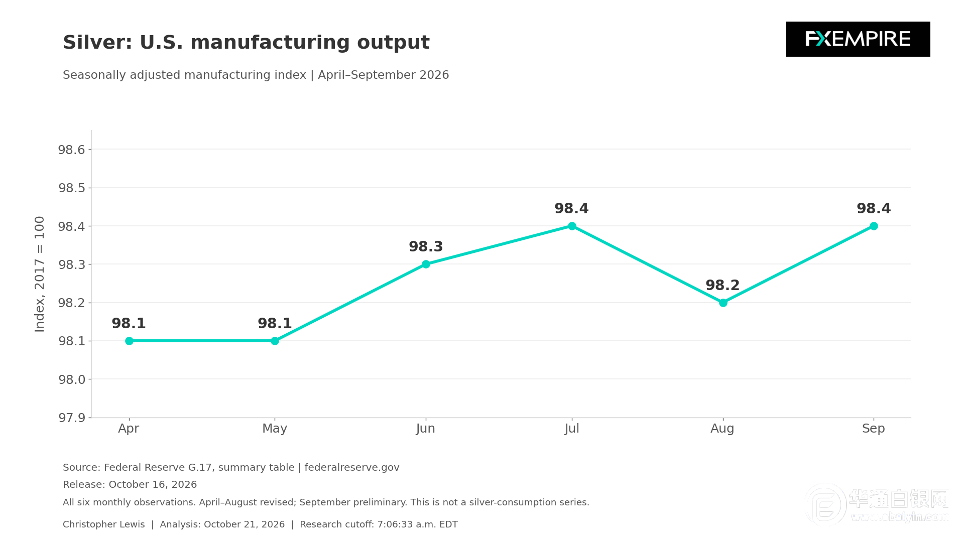
(2026年9月,美国制造业产出指数达到98.4,较8月的98.2有所回升)
技术分析
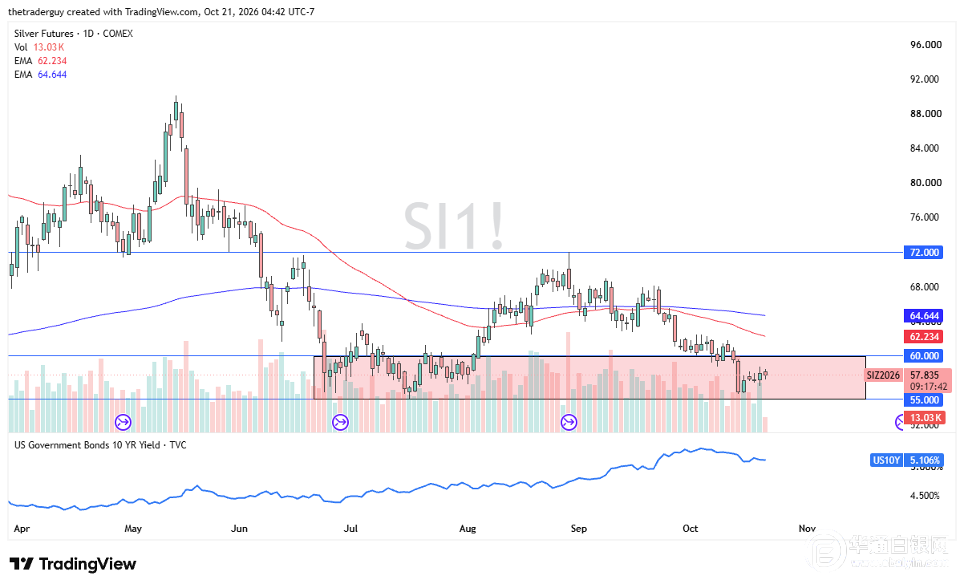
(白银期货日线图显示,价格在57.84美元附近盘整,位于60美元阻力位下方,55美元支撑位上方)
从技术角度看,白银似乎在55美元底部至60美元顶部之间徘徊。
该区域曾是需求区,目前受到许多投资者密切关注,因为55美元水平在市场中有一定硬底特征,且该需求水平在过去曾多次发挥重要作用。只有突破62美元,才会认为该区域已被脱离,看涨压力得以延续。
截止北京时间09:40,华通现货白银定盘价报13831元。
白银网