【中国白银网10月28日讯】随着投机头寸减弱,白银仍处于55美元以下的看跌区间,美联储的决策可能决定银价是反弹还是下滑至50美元。
本周白银面临多项考验,货币政策核心焦点。尽管工业用途使白银的前景比黄金市场更广泛,但这也使得市场略显波动。
美联储会议将于周三结束,决议定于美国东部时间下午2点公布。实际问题在于,在没有伴随实物需求恶化的情况下,金融条件是否会变得更具支撑性。
CFTC持仓
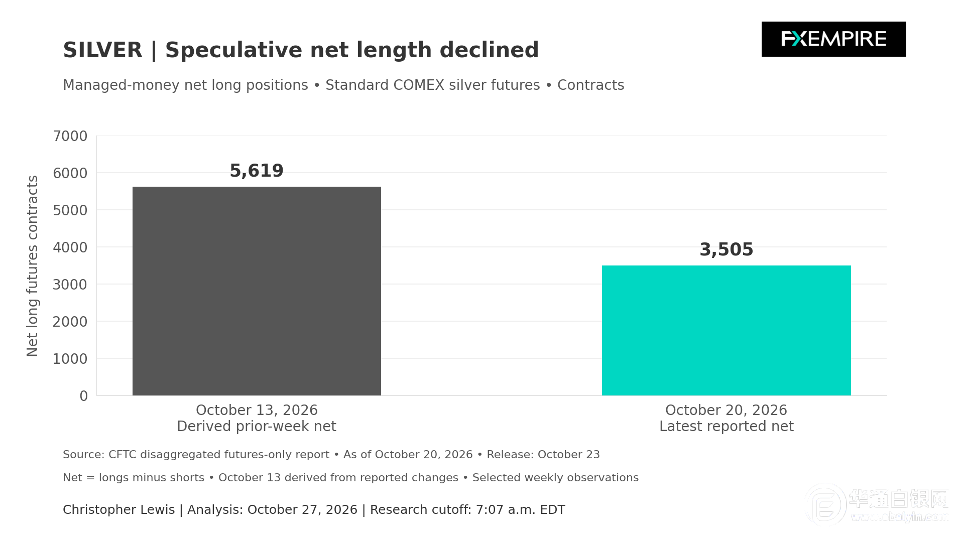
最新可得的持仓数据表明,投机者值得关注。截至10月20日的CFTC期货持仓数据显示,机构资金持有的白银合约多头为16,180份,空头为12,675份,净多头为3,505份合约。根据10月13日报告的每周变化数据重建后,显示为5,619手,减少了2,114手合约。
下图展示了这两个选定的周度观测值。由于报告于10月23日发布,下一份报告定于美国东部时间周五下午3:30发布,持仓数据描述的是较早的市场态度。它并不一定说明当前市场的即时状况,但能提供一个更广泛的背景,帮助我们了解大型参与者可能涉及的情况。
不过,投机性净多头减少是一把双刃剑。它可能表明该类别需求更为谨慎,同时也意味着可平仓的看涨敞口减少。它未必表明白银持仓不足或即将反弹,但有助于我们了解相关参与者的情况。
工业背景
工业方面的表现略显复杂,并非一致疲弱或强劲。美联储10月16日公布的初步数据显示,9月份制造业产出为0.3%,工业总产出为0.7%。第三季度制造业年化增长率仅为0.7%。这些数据反映的是上一周期的完成情况,而非前瞻性指标。
第三季度半导体相关产量同比增长28.4%,而9月份汽车零部件产量则下降了3%。这种分歧表明,不应将所有制造业都视为对原材料的需求冲击,而使用白银的应用领域活动增强可能对白银有利。然而,更广泛的产出统计并未揭示使用强度、采购或库存情况。
第二个关注重点将是货币条件
周一,美国10年期实际收益率为2.66%。较低的实际收益率环境可能削弱有息投资的相对吸引力,从而利好白银等贵金属。但需要注意的是,白银具有工业敏感性,这意味着经济增长担忧可能会抵消这一利好。
通胀也并未真正消失。10月15日发布的数据显示,9月最终需求PPI环比上涨1.3%,同比上涨6.3%。10月14日发布的数据显示,9月CPI环比上涨0.6%,同比上涨3.7%。这些数据有助于解释当前的政策困境,但既非新鲜信息,也非即时反应。
美国GDP初值
周四美国东部时间上午8:30将公布美国第三季度GDP初值及9月收入和支出数据,美联储周三的声明后,还将公布增长及个人消费支出(PCE)通胀信息。相较于因经济活动恶化而引发的收益率下降,银价更可能受益于需求趋于稳定以及通胀压力减弱。
融资成本
融资成本也会影响银价在工业领域的使用,而不仅仅受汇率影响。更高的营运资本成本会抑制企业对库存的谨慎积累,而能源成本上升则可能压缩利润空间并影响采购决策。这些是潜在的担忧因素,目前尚未证实为实际行为变化。
目前,货币宽松会有帮助,但工业确认至关重要。投机参与增加与生产证据走强同时出现,将强化白银的复苏叙事。若限制性政策预期软化,市场活动可能对其构成挑战。
技术分析
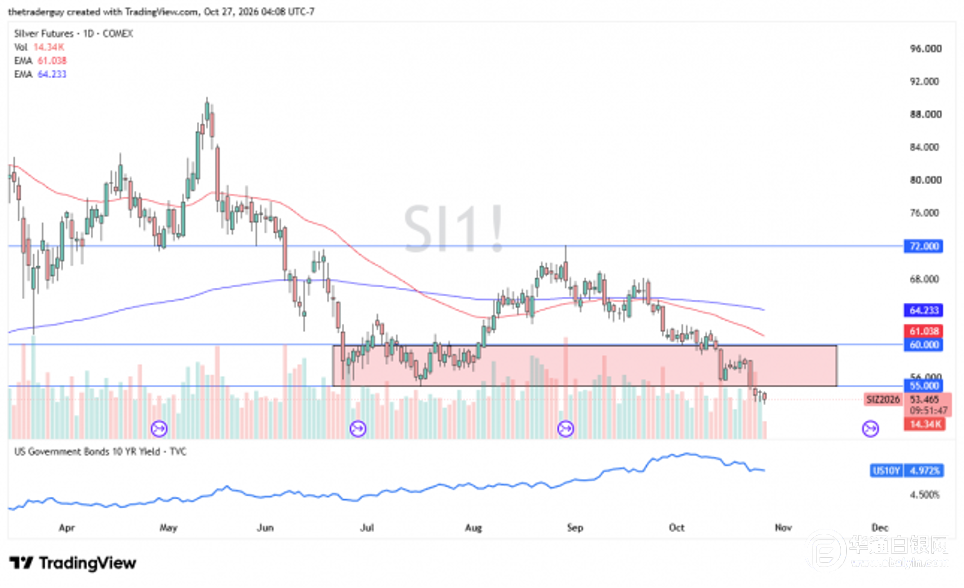
从技术面看,白银已明显跌破55美元这一重要阻力位。过去一年中,55美元一直是白银的支撑与阻力位,如今即使收益率略有下降,白银似乎仍在持续下行。
明天美联储的新闻发布会和声明可能成为下一步走势的主要因素。若要转为温和看涨,需要白银明显升至55美元上方,甚至可能升至57美元上方。若继续走弱,白银可能寻找下一个重要心理关口50美元。
白银网