黄金和白银都以强劲涨势进入2026年,但在1月见顶后双双回落。实际收益率上升、美元走强和投资者获利了结,都给贵金属价格带来了压力。尽管短期不利因素增多,支撑贵金属的许多长期因素依然存在。与今年年初相比,投资者如今需要更均衡地看待利好和利空。
一、黄金和白银近期表现如何?
·黄金:2026年初,金价创下每盎司5,000美元以上的历史新高,随后因实际收益率上升、美元走强压制需求而回落。虽然年初至今金价下跌约10%,黄金仍有助于分散投资组合风险,并对冲地缘政治和经济不确定性。
·白银:在经历了2025年的乐观预期后,白银近几个月面临着更为严峻的市场环境。获利了结和宏观压力拖累了银价。虽然银价年初至今下跌,但人工智能(AI)基础设施、电气化和光伏等领域的工业应用,仍为白银的长期需求提供支撑。
·市场波动:随着投资者重新评估利率、美元和全球经济增长前景,黄金和白银在2026年均出现波动。尽管短期宏观压力加大,支撑贵金属的长期结构性因素总体仍在。
二、哪些因素推动了金银价格变化?
1.政府债务上升提升了贵金属的保值吸引力,市场焦点近期转向经济增长机会
全球政府债务已升至值得关注的水平。美国联邦债务已超过GDP的120%,年度财政赤字仍约占GDP的6%-7%。日本、英国、法国和加拿大等主要发达经济体的政府债务也已超过各自GDP的100%。
在这类环境下,黄金作为一种潜在的保值资产,其吸引力在于它无须依赖任何主权发行人的信用。白银往往也会受同一逻辑推动,而且价格反应更大,同时受投资资金流向和工业需求影响。过去20年间,白银的年化波动率最高可达黄金的两倍,体现出白银更强的周期性。
近期,部分支撑贵金属的宏观因素开始减弱。随着经济增长回升,市场对美国财政可持续性的担忧有所缓解。2025年4月美国宣布对等关税后,资金一度转离美国资产,这一趋势近期发生逆转,推动美元走强。美元走强叠加实际收益率上升,促使投资者平仓部分原先用于对冲货币购买力下降的头寸,这也可能拖累了数字资产的表现。
2.政治和地缘政治不确定性推升避险需求
在政策转变和全球格局调整时期,市场对避险资产的需求往往会上升。历史上,在市场承压时,贵金属与股票的相关性往往较低,有时甚至呈负相关。
当股票下跌时,分散投资的作用尤其明显。自2020年以来,在标普500指数单月下跌超过5%的月份,黄金平均上涨约2%,同期美国综合债券指数的平均回报接近持平。这种表现使黄金在股票市场出现较大回撤时具有配置价值。
标普500指数与黄金
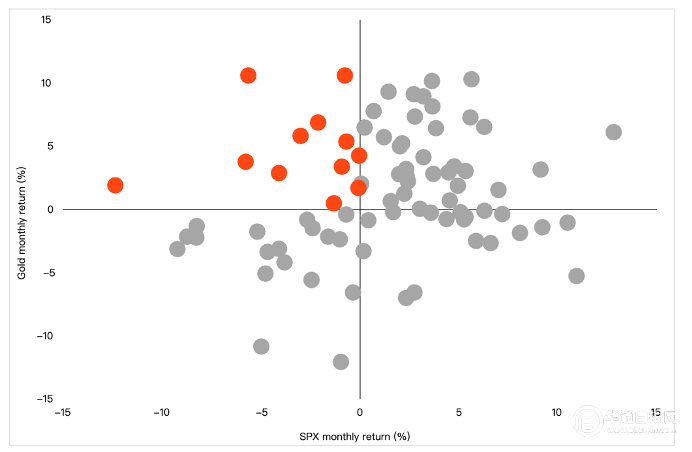
注:数据来源为彭博,采用2020—2025年月度收益率数据,资料截至2026年9月30日。橙色圆点表示标普500指数下跌的月份,灰色圆点表示指数上涨的月份。标普高盛黄金现货指数被用作黄金价格的代表。标普500指数追踪500家美国领先公司,代表美国大盘股。
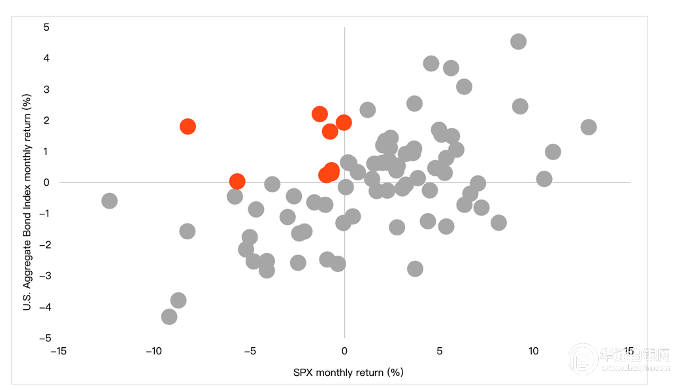
标普500指数与美国综合债券指数
注:数据来源为彭博,采用2020—2025年月度收益率数据,资料截至2026年9月30日。橙色圆点表示标普500指数下跌且债券上涨的月份,灰色圆点表示其余月份。彭博美国综合债券指数(AGG)跟踪美国投资级债券,用于代表美国债券市场整体表现。
3.工业需求增长叠加市场流动性偏低,推动银价上涨
白银需求由投资和工业用途共同支撑。电子产品、太阳能电池板和半导体约占白银年消费量的60%。其中,电子产品每年用银约4.45亿盎司,是白银最大的工业用途。数据中心持续扩建、AI运算带动用电需求增长,以及更广泛的电气化趋势,都可能使白银需求对经济周期和增长变化更加敏感。
三、贵金属后市怎么看?
贵金属本身不会产生现金流,也没有可用于折现的未来盈利,因此价格尤其难以预测。由于贵金属供应有限,本文将潜在的需求变化视为影响其市场表现的主要因素。
从需求角度看,本文认为目前的市场前景更趋均衡。较高的实际收益率和强势美元,短期内给贵金属这类不产生利息的资产带来了压力。经历2025年的显著上涨后,央行购金、白银工业需求和其他长期结构性趋势仍有望支撑贵金属,但未来回报可能较过去一年更温和。
黄金展望
贝莱德基本面股票投资团队指出,央行购金已经改变了黄金的需求格局。俄乌冲突爆发前后,非美元储备资产需求加快上升,尤其是在新兴市场和非结盟经济体。各国央行持有约占全球已开采黄金总量20%的黄金。2022年至2026年上半年,央行累计购入逾3,900吨黄金。在各国推动储备资产多元化、降低美元依赖的过程中,黄金作为战略储备资产的地位进一步巩固。2025年,黄金在全球储备中的占比超过美国国债,为30年来首次。
尽管央行购金速度可能较过去几年的高位放缓,这部分需求仍可能是金价的重要长期支撑。2026年的一项调查显示,89%的受访央行预计未来12个月全球黄金储备将增加,45%计划增加自身黄金储备,创下调查记录,高于2025年的43%和2024年的29%。中国和巴西等经济体的黄金储备占比仍低于10%,这表明央行购金仍有望继续支撑黄金需求。
各国央行近年来持续大量购入黄金
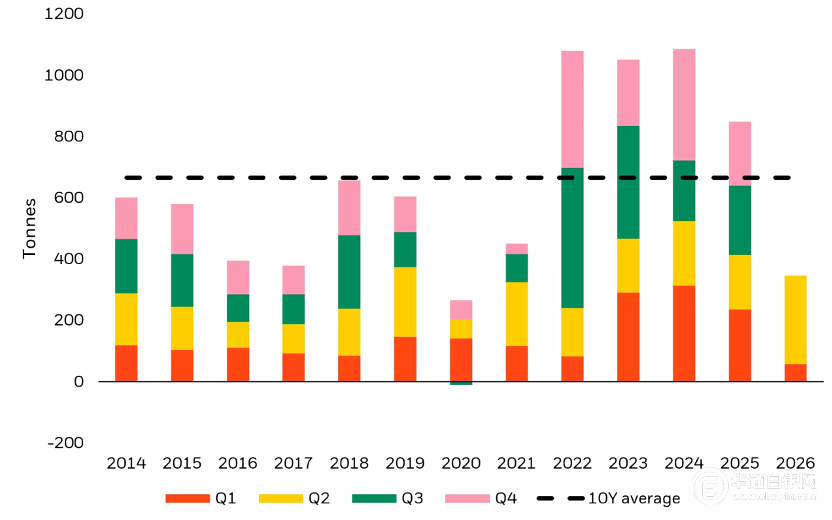
注:数据来源为世界黄金协会,图中展示各年度央行购金量,资料截止2026年10月13日。
黄金市场也出现了新的买家,包括稳定币发行商。全球最大的稳定币发行商Tether已累计持有约140吨的黄金。按持有量比较,这一规模相当于全球第33大黄金储备。稳定币是数字货币领域增长最快的类别之一,市场规模从2020年的280亿美元增至2025年的逾2,800亿美元。
在基准情景下,预计稳定币市场规模到2030年将达到1.9万亿美元,乐观情景下则可能达到4万亿美元。稳定币市场进一步发展,可能通过两条途径增加黄金需求。一是Tether等发行商可能在持有比特币和美国国债的同时增持黄金,从而进一步降低对美元的依赖。二是投资者可能更偏好代币化黄金或黄金挂钩稳定币,将其作为美元稳定币的替代选择。
白银展望
从太阳能电池板到AI数据中心,多种工业用途共同带动白银需求。全球数据中心的容量按功率计量,已由2000年的约1吉瓦增至目前的近50吉瓦,带动了对白银用量较大的计算基础设施建设。展望未来,白银在新兴技术中的应用有望推动工业用银需求长期增长。
2024年,光伏约占白银工业需求的29%,高于2014年的约11%。预计到2030年,光伏、电动汽车以及不断扩张的数据中心和AI基础设施,仍将是推动白银需求增长的主要因素。
黄金交易所交易产品的资金流向
黄金交易所交易产品(ETP)持续录得净流入。2025年,全球黄金ETP持仓超过4,000吨,资产规模超过6,500亿美元。持续增长的持仓和资产规模表明ETP仍是投资者配置黄金的主要工具之一。
四、黄金和白银可以在投资组合中发挥互补作用
本文认为,黄金有助于分散风险和储存价值。白银价格波动较大,工业需求也使其能够受益于部分行业的长期增长。
黄金可以在股市回撤时帮助稳定投资组合。历史上,股市下跌时,黄金与股票的相关性往往较低,甚至呈负相关。在股债相关性并不稳定的时期,黄金有望在市场承压时发挥分散风险的作用。
白银可以让投资组合参与经济扩张和工业增长。白银历来比黄金波动更大、周期性更强。经济扩张和工业增长时,白银可能有更大的上涨空间,同时也面临更高的下跌风险。电子产品和电力基础设施等工业应用,使白银有望受益于AI基础设施投资及数据中心建设带来的新增需求。由于波动较大,白银在多元化投资组合中的配置比例通常低于黄金。
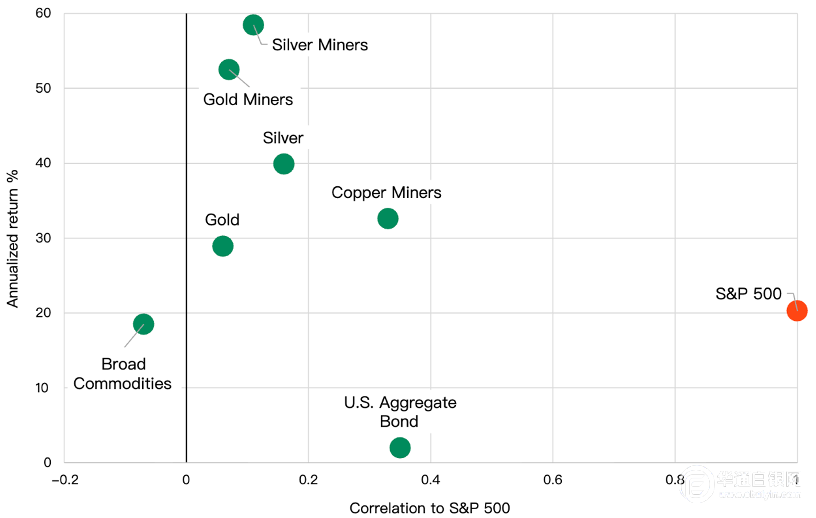
商品相关资产与股票的相关性较低
注:数据来源贝莱德、晨星,统计区间为2024年1月至2026年9月,资料截至2026年9月30日。图中分别以AGG、IVV、CMDY、IAU、SLV、RING、SLVP和ICOP代表美国综合债券、标普500股票、广义大宗商品、黄金、白银、黄金矿业股、白银矿业股和铜矿业股。过往表现不保证未来结果。投资回报和本金价值会随市场波动,实际表现可能高于或低于图示表现。
白银网